Uma das frases que eu mais escuto quando converso com alguém sobre poupança é: “Quando eu ganhar mais, aí sim vou conseguir poupar.” Eu entendo por que isso parece razoável. No começo da carreira, guardar uma parte importante do salário pode exigir escolhas difíceis; depois de algumas promoções, imaginamos que será possível investir a mesma quantia sem mudar quase nada na rotina. Por que fazer um esforço agora, quando o salário ainda é menor, se no futuro a carreira pode tornar esse esforço muito mais fácil?
O problema é que não estaremos fazendo a mesma coisa em momentos diferentes. O dinheiro investido cedo tem muitos anos para render, e os próprios rendimentos passam a produzir novos rendimentos. Um aporte maior, feito bem mais tarde, pode não compensar o tempo perdido. Além disso, a promessa de poupar “quando eu ganhar mais” costuma depender de outra suposição: a de que nossos gastos permanecerão onde estão enquanto a renda sobe. Na vida real, os aumentos de salário frequentemente vêm acompanhados de despesas que, pouco a pouco, passam a fazer parte do nosso padrão de vida. Assim, alguém pode terminar a carreira ganhando muito mais sem ter conseguido transformar esse crescimento em patrimônio.
Resolvi fazer uma conta para mostrar o efeito dessas duas escolhas ao longo do tempo. Vamos acompanhar duas pessoas que começam com a mesma idade, o mesmo salário e os mesmos aumentos de renda. A diferença entre elas será a parte desse salário que decidem gastar e a parte que decidem investir. Quero olhar não apenas para o patrimônio com que cada uma chega aos 65 anos, mas também para o custo da vida que cada uma precisará sustentar.
As duas começam a trabalhar aos 25 anos e ganham R$ 60 mil por ano, ou R$ 5 mil por mês, já líquidos de impostos. Vou supor que o salário de ambas cresça 10% ao ano acima da inflação e que o dinheiro investido renda 7% reais ao ano. São hipóteses fortes, especialmente a de manter aumentos salariais desse tamanho por décadas. Escolhi essa trajetória de propósito: quero que a pessoa que poupa menos tenha uma carreira excepcional, para que não possamos atribuir o resultado simplesmente ao fato de ela ter ganhado pouco. Os valores das tabelas estarão sempre em poder de compra de hoje.
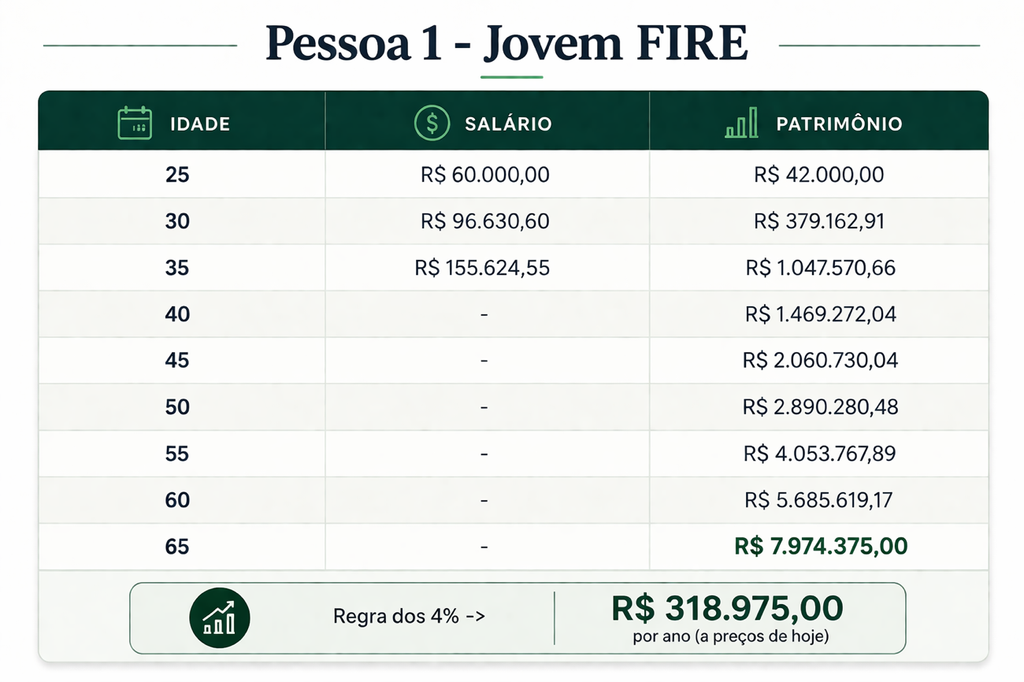
A primeira pessoa conhece o movimento FIRE logo que começa a trabalhar e decide investir 70% do salário. No primeiro ano, guarda R$ 42 mil e vive com os R$ 18 mil restantes, ou R$ 1.500 por mês. Sei que esse padrão de gastos é inviável para muita gente; os 70% são uma escolha extrema para esta comparação, não uma recomendação para todos os leitores. Conforme o salário cresce, os aportes dessa pessoa também crescem, mas ela mantém a decisão de viver com apenas 30% do que ganha. Isso faz duas coisas acontecerem ao mesmo tempo: o patrimônio recebe uma parcela grande da renda todos os anos, enquanto as despesas que esse patrimônio precisará sustentar continuam relativamente pequenas.
Aos 35 anos, seu salário já chegou a cerca de R$ 156 mil anuais. Desse valor, ela gasta aproximadamente R$ 47 mil e investe o restante; seu patrimônio acumulado é de R$ 1,05 milhão. Ainda não dá para dizer, pela regra dos 4%, que ela poderia parar de ganhar dinheiro naquele instante: para cobrir R$ 47 mil de gastos anuais, precisaria de algo próximo de R$ 1,17 milhão investido. Mas já está perto. Se a partir dos 35 deixar de fazer aportes, mantiver esse custo de vida em termos reais e encontrar uma atividade que pague suas despesas sem precisar sacar da carteira, o patrimônio alcançará aquela marca por volta dos 37 anos.
Essa atividade é uma parte necessária da hipótese, e não quero escondê-la na tabela. O que muda aos 35 é que a pessoa já não precisa procurar o maior salário possível para continuar construindo patrimônio: precisa encontrar uma maneira de cobrir um custo de vida de cerca de R$ 47 mil por ano. Pode continuar trabalhando na mesma área ou escolher outro trabalho que prefira fazer. Para a nossa conta, vamos imaginar que ela siga pagando suas despesas com essa renda e deixe os investimentos em paz. A primeira tabela mostra quanto aquele patrimônio pode crescer, sem novos aportes e sem retiradas, até os 65 anos.
Se os investimentos continuarem rendendo 7% reais ao ano, sem novos aportes nem retiradas, aquele R$ 1,05 milhão acumulado aos 35 se transformará em aproximadamente R$ 7,97 milhões aos 65. Usando a regra dos 4% apenas como referência, esse patrimônio permitiria uma retirada inicial próxima de R$ 319 mil por ano, em valores de hoje. O resultado depende de ela ter coberto as despesas com outra renda durante essas três décadas; o benefício da poupança feita cedo, porém, não aparece só no número final. Muito antes dos 65, ela já pôde escolher um trabalho pelo qual não precisasse receber o maior salário possível. E ter aprendido a viver com menos aos 35 não significa estar condenada a manter exatamente aqueles gastos pelo resto da vida.
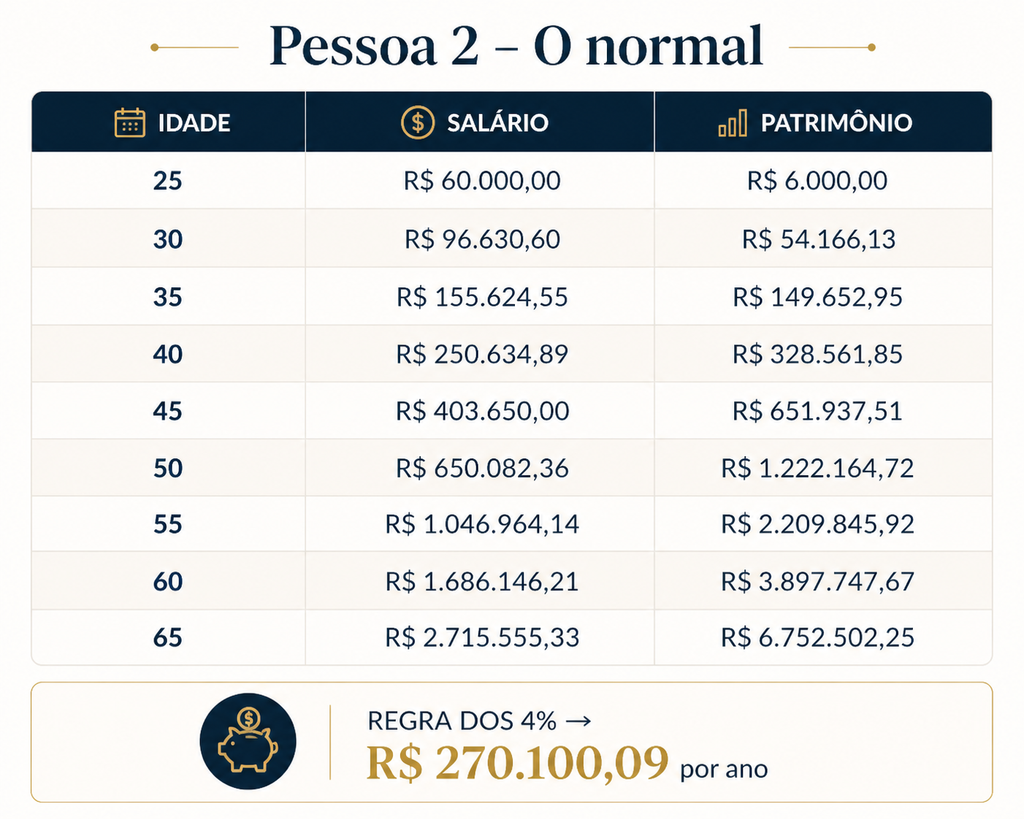
Vamos agora à segunda pessoa. Ela teve o mesmo salário inicial e os mesmos aumentos, mas decidiu investir 10% de tudo o que ganhou. No primeiro ano, guardou R$ 6 mil e gastou R$ 54 mil. Ela não deixou de poupar, e quero deixar isso claro: fez aportes todos os anos, durante a carreira inteira. A diferença é que também gastou 90% de cada aumento de salário. Aos 35, quando ambas ganhavam cerca de R$ 156 mil anuais, esta pessoa já estava acostumada a gastar aproximadamente R$ 140 mil por ano e tinha investidos cerca de R$ 150 mil. A outra gastava R$ 47 mil e havia acumulado R$ 1,05 milhão.
A carreira da segunda pessoa continua avançando até os 65 anos. Nesse momento, ela ganha cerca de R$ 2,72 milhões por ano — sim, milhões — e possui R$ 6,75 milhões investidos. É uma fortuna, mas ainda é um patrimônio menor que o da primeira pessoa, que deixou a carreira mais bem remunerada aos 35. O mais surpreendente, porém, aparece quando comparamos o patrimônio com a vida que ele precisa sustentar. Ao poupar 10% do salário, essa pessoa guarda cerca de R$ 272 mil por ano e gasta os outros R$ 2,44 milhões. Enquanto trabalha, os R$ 272 mil são a parte que sobra para investir; se parar, a renda do trabalho desaparece e uma retirada inicial de 4% da carteira lhe daria aproximadamente R$ 270 mil por ano. Ou seja, aquilo que antes era sua poupança passaria a ser praticamente todo o orçamento disponível para viver.
Para manter gastos de R$ 2,44 milhões anuais sem outra renda, ela precisaria de aproximadamente R$ 61 milhões investidos pela mesma conta dos 4% — cerca de nove vezes o patrimônio que acumulou. Com os R$ 6,75 milhões que tem, a retirada de R$ 270 mil cobriria apenas 11% do padrão de vida ao qual se habituou. Ela pode continuar trabalhando, encontrar outras fontes de renda ou reduzir bastante as despesas, mas não pode simplesmente trocar o salário pela renda da carteira e continuar vivendo como antes. É isso que torna a comparação tão estranha: alguém pode chegar ao topo da carreira, ganhar milhões e acumular milhões, mas ainda depender profundamente do próximo salário.
Talvez parte do espanto dessa conta venha do hábito de chamar de rica qualquer pessoa que ganha muito. A renda diz quanto dinheiro entra; ela não diz quanto precisa sair para que a vida daquela pessoa continue funcionando. Os R$ 6,75 milhões do segundo personagem são uma fortuna, mas representam pouco diante dos R$ 2,44 milhões que ele gasta a cada ano. Já o patrimônio do primeiro personagem foi construído junto com uma vida cujo custo ele consegue cobrir de outras maneiras. Quando penso em riqueza, por isso, não olho apenas para o tamanho do salário ou mesmo para o valor da carteira. Quero saber quanta liberdade aquele patrimônio oferece em relação às despesas e às decisões que a pessoa terá de tomar daqui para a frente.
Lembrei de uma história que JL Collins contou nesta entrevista. Um conhecido dele nunca ganhou mais do que cerca de US$ 40 mil por ano e alcançou a independência financeira. Outro trabalhava no mercado financeiro, ganhava muito bem e, nos anos 1990, chegou a receber um bônus de US$ 800 mil; apesar disso, estava sem folga financeira. Collins descreve como a casa, os carros e as escolas dos filhos consumiam aquela renda impressionante. Essas histórias não demonstram que todo executivo vive assim, nem provam o resultado da nossa conta. Elas ajudam a perceber algo que frequentemente ignoramos ao imaginar o que faríamos com um salário enorme: é fácil planejar o futuro como se fôssemos guardar quase tudo o que ganharmos a mais, sem considerar que estaremos cercados de novas maneiras de gastar.
A entrevista também me fez pensar no que a poupança oferece antes de alguém se tornar financeiramente independente. Collins conta que, aos 25 anos, havia juntado US$ 5 mil. Era dinheiro insuficiente para abandonar o trabalho definitivamente, mas suficiente para lhe dar segurança ao negociar uma pausa no emprego e viajar pela Europa. Ele não precisou esperar décadas para sentir algum efeito daquela decisão. Acho que nossas contas de aposentadoria às vezes escondem essa parte da história: ao desenhar um patrimônio-alvo, parece que a liberdade só começa no dia em que atingimos o número. Na vida real, ela pode começar com a possibilidade de atravessar uma demissão sem desespero, de recusar um trabalho que não queremos ou de dedicar algum tempo a outra atividade. Ainda precisamos ganhar dinheiro, mas já não precisamos tomar todas as decisões como se o próximo salário fosse nossa única proteção.
Isso é algo que eu gostaria que aparecesse mais nas discussões sobre independência financeira. As planilhas desenham uma meta e dão a impressão de que, antes de atingi-la, não acontece nada de relevante. Mas na prática a vida do jovem FIRE está longe de miserável. Alguns meses de despesas guardados podem mudar a maneira como você reage a uma demissão; uma reserva maior pode tornar possível recusar um trabalho ruim ou estudar outra coisa. Não se trata da liberdade absoluta de nunca mais precisar ganhar dinheiro, mas de uma liberdade que começa a existir muito antes disso.
É aqui que costumo ouvir uma crítica ao FIRE: “Você vai viver mal durante anos para se aposentar cedo e depois continuar vivendo mal pelo resto da vida?” Acho uma pergunta legítima, sobretudo depois de um exemplo tão extremo quanto o de alguém que ganha R$ 5 mil por mês e vive com R$ 1.500. Não quero fingir que essa escolha seria agradável ou possível para qualquer pessoa. Mas a crítica também supõe que, para viver melhor, nossos gastos precisam crescer sempre que nossa renda cresce. E essa é uma suposição que vale a pena examinar. Há despesas que trazem conforto, prazer e tempo livre; há outras que entram na nossa vida quase sem que as escolhamos, porque recebemos uma promoção, mudamos de grupo social ou nos acostumamos a consumir de uma certa maneira. Frugalidade, para mim, não é aprender a suportar uma vida ruim. É prestar atenção nessa diferença antes que todo aumento de salário vire uma nova despesa permanente.
O Mr. Money Mustache costuma falar da frugalidade como um músculo, e gosto dessa imagem porque distinguir esses gastos é uma habilidade que desenvolvemos com a prática. Ela também explica por que a taxa de poupança tem um efeito maior do que o valor dos aportes sugere. Se descubro que consigo viver igualmente bem sem uma despesa de R$ 1 mil por mês, posso investir R$ 12 mil a mais por ano. Ao mesmo tempo, pela conta de 25 vezes os gastos anuais, o patrimônio necessário para sustentar minha vida diminui em R$ 300 mil. Estou avançando em direção à independência financeira pelos dois lados: aumento o que tenho e reduzo o que preciso ter. O importante é que a despesa eliminada seja uma daquelas que pouco acrescentavam à vida; cortar algo valioso apenas para atingir uma porcentagem bonita na planilha seria uma conclusão bem diferente.
E mesmo quando alguém atinge o patrimônio necessário, a vida não precisa se parecer com a última linha de uma planilha de aposentadoria. A conta costuma imaginar que a pessoa para de trabalhar e passa décadas apenas retirando dinheiro da carteira, mas alguém que se torna independente aos 35 ou 40 anos ainda pode querer estudar, ensinar, escrever, empreender ou trabalhar em outra área. Foi o que aconteceu comigo: busquei patrimônio para não precisar aceitar um trabalho apenas porque ele pagava minhas contas, e essa liberdade me permitiu construir atividades que gosto mais de fazer. Algumas acabaram trazendo renda, embora esse não fosse o requisito para escolhê-las. Isso não transforma trabalho futuro em uma garantia que qualquer pessoa possa incluir no planejamento; mostra apenas que deixar de depender de um salário pode abrir possibilidades que não existiam quando era preciso organizar a vida inteira em torno dele.
Quando faço contas para a minha própria independência financeira, prefiro não depender de uma renda que talvez eu venha a ganhar com novos trabalhos. Se ela aparecer, pode trazer mais segurança ou permitir novos gastos; se não aparecer, o plano ainda precisa funcionar.
Então não seria honesto chamar a simulação deste post de conservadora. Para chegar aos quase R$ 8 milhões aos 65, a primeira pessoa precisa cobrir suas despesas com outra atividade durante trinta anos, sem sacar da carteira. Além disso, supusemos retornos de 7% reais todos os anos e aumentos salariais de 10% acima da inflação, sem interrupções. Na vida real, os retornos variam, e o mercado de trabalho é muito mais instável.
Mas essas limitações não tiram o interesse da comparação. Ela ainda é útil para destacar o meu ponto. No primeiro ano, os R$ 42 mil investidos pela pessoa que poupou 70% não pareciam suficientes para mudar uma vida inteira. Sob o retorno que escolhemos para o exercício, apenas aquele primeiro aporte chegaria aos 65 anos valendo cerca de R$ 630 mil em poder de compra de hoje. Ao longo dos anos, os novos aportes se juntaram a ele, e chegou um momento em que o patrimônio pôde crescer mesmo depois que a pessoa parou de investir. Enquanto isso, a decisão de manter os gastos abaixo da renda havia reduzido o salário de que ela precisaria para escolher outro trabalho. O tempo ajudou a acumular dinheiro, mas foi a combinação entre patrimônio e custo de vida que começou a ampliar suas escolhas.
É essa diferença que eu gostaria que a pessoa que diz “vou poupar quando ganhar mais” levasse da conta. Poupar agora não exige aderir ao FIRE nem viver com 30% da renda; cada um precisa partir das despesas e das possibilidades que realmente tem. Mas também não convém supor que uma carreira bem-sucedida resolverá sozinha a relação com o dinheiro. O segundo personagem ganhou milhões e fez aportes durante quarenta anos, porém construiu uma vida que continuou a exigir um salário milionário. O primeiro abriu mão de muito consumo no começo e encontrou outras maneiras de ganhar o necessário para viver; ao fazer isso, ganhou mais cedo a possibilidade de decidir que trabalhos queria continuar fazendo. Para mim, a parte mais interessante da poupança está aí: ela não serve apenas para custear uma aposentadoria distante, mas para diminuir, aos poucos, o poder que o próximo salário tem sobre a nossa vida.